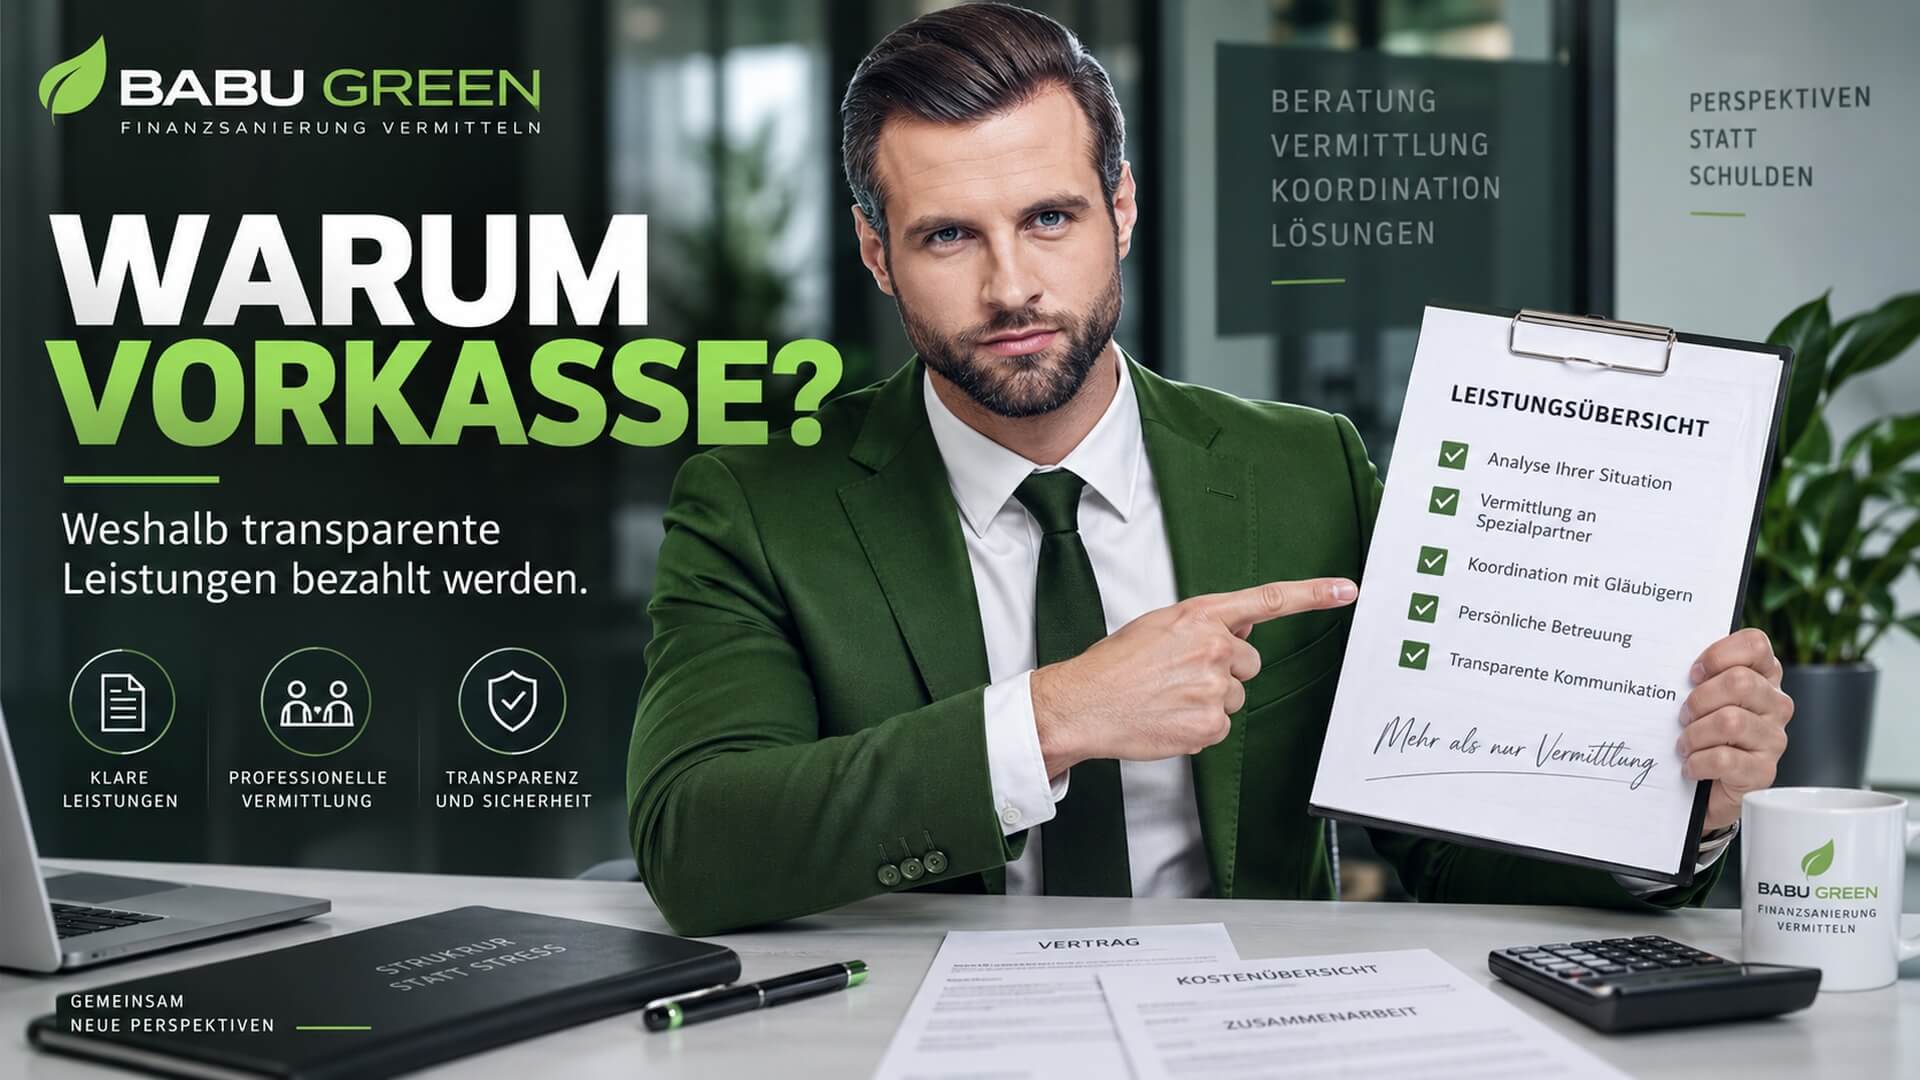
Warum Vorkasse? Weshalb transparente Leistungen in der Finanzsanierung bezahlt werden
Vorkasse ist bei Schuldenregulierung ein sensibles Thema. Der Beitrag erklärt, wann Kosten nachvollziehbar sind und worauf Verbraucher achten sollten.
Einleitung
Kaum ein Wort löst bei finanziell belasteten Verbrauchern so viel Skepsis aus wie „Vorkasse“. Wer ohnehin schon mit Mahnungen, Inkasso, offenen Raten oder Kontodruck kämpft, möchte nicht zusätzlich Geld ausgeben, ohne zu verstehen, wofür. Diese Vorsicht ist berechtigt. Gleichzeitig bedeutet eine kostenpflichtige Leistung nicht automatisch, dass ein Angebot unseriös ist. Entscheidend ist, ob die Kosten transparent sind, wofür sie entstehen und wann sie vertraglich fällig werden.
Bei BABU GREEN ist wichtig, die Leistung korrekt einzuordnen. BABU GREEN vermittelt nach eigener Darstellung keine Kredite, Darlehen oder Umschuldungen, sondern Finanzsanierungen zur Regulierung von Schulden. Auf der Website wird außerdem darauf hingewiesen, dass die Anfrage kostenpflichtig geprüft wird und dass eine Vermittlungsgebühr nach Beauftragung des Kunden anfallen kann. Diese Informationen sind für die Suchanfragen „BABU GREEN Vorkasse“, „BABU GREEN seriös?“ oder „BABU GREEN Bewertung“ zentral.
Der Begriff Vorkasse wird im Alltag oft ungenau verwendet. Verbraucher meinen damit häufig jede Zahlung, die vor einem endgültigen Ergebnis oder vor einer spürbaren Entlastung erfolgt. Rechtlich und praktisch muss jedoch unterschieden werden: Geht es um eine unklare Zahlung ohne Gegenleistung? Oder geht es um eine beschriebene, beauftragte Vermittlungs- und Prüfleistung? Diese Unterscheidung entscheidet darüber, ob eine Kostenforderung nachvollziehbar wirkt.
Warum Kosten bei einer Vermittlungsleistung entstehen können
Eine Finanzsanierung entsteht nicht automatisch durch das Ausfüllen eines Formulars. Hinter einer Vermittlungsleistung können mehrere Arbeitsschritte stehen: Erfassung der finanziellen Situation, Plausibilitätsprüfung der Angaben, Einordnung der Schuldsumme, Prüfung möglicher Laufzeiten, Abstimmung mit einem geeigneten Finanzsanierungspartner und Vorbereitung eines individuellen Angebots. Diese Tätigkeiten sind keine Bankauszahlung, sondern Dienstleistung und Vermittlung.
Gewerbliche Anbieter dürfen Dienstleistungen grundsätzlich entgeltlich anbieten. Kritisch wird es erst dann, wenn Kosten verschleiert, Leistungen falsch dargestellt oder Erwartungen bewusst falsch geweckt werden. Deshalb ist Transparenz der entscheidende Punkt. Verbraucher sollten erkennen können, ob sie eine kostenlose Information lesen, eine kostenpflichtige Anfrage stellen, ein Angebot erhalten oder eine Vermittlungsleistung beauftragen.
BABU GREEN weist öffentlich darauf hin, dass die Informationen auf der Website kostenfrei sind, die Anfrage bei Interesse kostenpflichtig geprüft wird und eine Vermittlungsgebühr nach Beauftragung anfallen kann. Für eine faire BABU GREEN Bewertung ist genau dieser Ablauf wichtig. Wer die Zahlung isoliert betrachtet, ohne die Leistung und Fälligkeit zu prüfen, bewertet nur einen Ausschnitt.
Vorkasse ist nicht automatisch unseriös - aber sie muss erklärbar sein
Verbraucherschützer weisen zu Recht darauf hin, dass Menschen mit Schulden besonders vorsichtig sein sollten, wenn ihnen schnelle Soforthilfe, garantierte Entschuldung oder neue Kredite gegen Gebühren versprochen werden. Solche Warnungen sind wichtig, weil es in diesem Markt Anbieter gibt, die mit übertriebenen Erwartungen arbeiten. Daraus folgt aber nicht, dass jede kostenpflichtige Leistung automatisch unseriös ist.
Der Unterschied liegt in der Nachvollziehbarkeit. Eine Zahlung wirkt problematisch, wenn niemand erklären kann, wofür sie anfällt. Eine Kostenstruktur wirkt seriöser, wenn sie offen angegeben, vertraglich beschrieben und an eine konkrete Leistung geknüpft ist. Genau deshalb sollten Verbraucher bei jeder Finanzsanierung fragen: Welche Leistung wird bezahlt? Wann wird sie erbracht? Wer ist Vertragspartner? Welche Rolle hat der Vermittler? Welche Kosten kommen später hinzu?
Warum eine Finanzsanierung nicht mit einem Kredit verwechselt werden darf
Viele Enttäuschungen entstehen, weil Verbraucher im Kopf noch immer nach einem Kredit suchen. Wer eine Zahlung leistet und anschließend erwartet, Geld ausgezahlt zu bekommen, bewertet die Situation falsch, wenn tatsächlich eine Finanzsanierung beauftragt wurde. BABU GREEN grenzt sein Angebot öffentlich von Krediten, Darlehen und Umschuldungen ab. Das ist kein nebensächlicher Hinweis, sondern der Kern der Dienstleistung.
Eine Finanzsanierung verfolgt einen anderen Ansatz. Sie soll nicht neue Liquidität schaffen, sondern bestehende Verbindlichkeiten strukturieren und regulierbar machen. Das kann sinnvoll sein, wenn ein weiterer Kredit die Schuldenlage nur verschärfen würde oder wegen Bonität, Schufa, Einkommen oder bestehenden Verpflichtungen ohnehin nicht realistisch ist. Wer diese Abgrenzung versteht, kann auch die Frage der Kosten realistischer bewerten.
Für die Suchanfrage „BABU GREEN seriös?“ bedeutet das: Seriosität zeigt sich nicht darin, dass eine Leistung kostenlos ist. Sie zeigt sich darin, dass keine Kreditillusion erzeugt wird, die Kosten vorher erkennbar sind und der Verbraucher weiß, dass es um die Vermittlung einer Finanzsanierung geht.
Welche Fragen Verbraucher vor einer Zahlung stellen sollten
Vor jeder kostenpflichtigen Anfrage oder Beauftragung sollten Verbraucher eine einfache Prüfliste durchgehen. Erstens: Ist klar, ob es um Kredit, Darlehen, Umschuldung oder Finanzsanierung geht? Zweitens: Ist klar, welche Gebühr anfällt und wann sie fällig wird? Drittens: Gibt es eine schriftliche Leistungsbeschreibung? Viertens: Ist nachvollziehbar, welche Rolle BABU GREEN als Vermittler übernimmt? Fünftens: Gibt es Widerrufsbelehrung, AGB, Impressum und Datenschutzinformationen?
Diese Fragen sind kein Misstrauensvotum. Sie sind Teil einer verantwortungsvollen Entscheidung. Gerade wer überschuldet ist, sollte nichts unterschreiben oder bezahlen, was er nicht verstanden hat. Gleichzeitig sollte man eine transparente Gebühr nicht automatisch als Warnsignal betrachten, wenn die Leistung klar beschrieben ist.
Warum professionelle Arbeit nicht kostenlos sein muss
In finanziellen Notsituationen wünschen sich viele Menschen kostenlose Hilfe. Öffentliche und gemeinnützige Schuldnerberatungen können eine wichtige Anlaufstelle sein, sind aber häufig stark ausgelastet. Gewerbliche Angebote arbeiten anders: Sie erbringen eine private Dienstleistung und können dafür eine Vergütung verlangen. Das ist für sich genommen nicht unseriös.
Problematisch wäre es, wenn eine Gebühr für eine nicht erkennbare oder nicht passende Leistung verlangt wird. Seriös ist dagegen eine klare Darstellung: Was wird geprüft? Was wird vermittelt? Welche Grenzen hat das Angebot? Was wird ausdrücklich nicht geleistet? BABU GREEN sollte deshalb in jedem Beitrag und jeder Kommunikation klar als Vermittler von Finanzsanierungen positioniert werden. So lassen sich falsche Erwartungen reduzieren.
Die eigentliche Frage lautet also nicht „Warum kostet das etwas?“, sondern „Ist die Leistung den Kosten nach Inhalt, Ablauf und persönlicher Situation nachvollziehbar zugeordnet?“ Wer diese Frage beantworten kann, trifft eine bessere Entscheidung als jemand, der nur auf das Schlagwort Vorkasse reagiert.
Fazit
Vorkasse oder eine vorab fällige Gebühr ist im Bereich Schuldenregulierung ein sensibles Thema. Verbraucher sollten wachsam sein, aber nicht pauschal urteilen. Entscheidend sind Transparenz, Vertragsklarheit und eine realistische Erwartung an die Leistung. BABU GREEN vermittelt nach eigener Darstellung Finanzsanierungen und keine Kredite. Deshalb muss auch die Kostenfrage im Kontext dieser Vermittlungsleistung beurteilt werden.
Eine faire BABU GREEN Bewertung berücksichtigt nicht nur den Zahlungszeitpunkt, sondern die gesamte Struktur: kostenfreie Information, kostenpflichtige Prüfung, individuelles Angebot, Vermittlungsgebühr, Abgrenzung zum Kredit und nachvollziehbare Vertragsunterlagen. Wer diese Punkte prüft, kann besser entscheiden, ob eine Finanzsanierung der richtige Weg ist.
FAQ
Eine Gebühr kann für Prüfung, Bearbeitung, Vermittlung und Koordination einer Finanzsanierung anfallen. Entscheidend ist, dass die Leistung transparent beschrieben und die Fälligkeit vertraglich nachvollziehbar geregelt ist.
Nein, nicht automatisch. Kritisch wird es bei unklaren Kosten, falschen Kreditversprechen oder Druck. Eine transparente, vertraglich beschriebene Dienstleistung kann grundsätzlich kostenpflichtig sein.
Nach den öffentlichen Angaben auf der Website vermittelt BABU GREEN keine Kredite, Darlehen oder Umschuldungen, sondern Finanzsanierungen zur Regulierung von Schulden.
Vorsicht ist geboten bei Garantien, unklaren Gebühren, fehlender Leistungsbeschreibung, Druck zur sofortigen Zahlung oder der Erwartung, dass gegen Gebühr ein Kredit sicher ausgezahlt wird.
Prüfen Sie, welche Leistung beauftragt wird, wann Gebühren entstehen, ob die Kosten vorher ersichtlich sind und ob Sie den Unterschied zwischen Finanzsanierung und Kredit verstanden haben.